
 そしきLab編集部
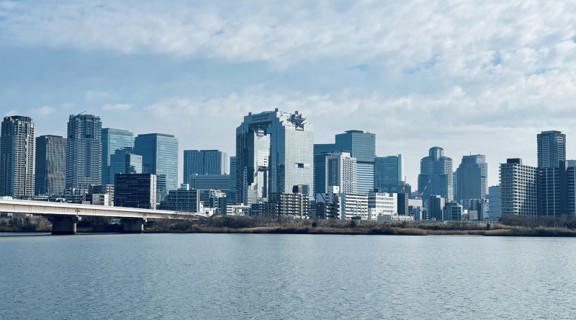
大阪駅の北側で、グラングリーン大阪が2027年度の全体まちびらきに向けて動いている。地区面積は約91,150㎡。2026年11月20日には「うめきたの森」が開園し、この時点で全体の約9割が開業する。
一方で、大阪でオフィスを探す総務担当者の実感は別のところにある。空いていない。
三鬼商事の2026年6月時点の調査では、大阪ビジネス地区の平均空室率は3.07%、平均賃料は坪13,326円で前年同月比7.99%上がっている。これだけの再開発が進みながら、移転先が見つからない。なぜこうなるのか、この先どうなるのか、読み解いていく。
*グラングリーン大阪(出典:三菱地所ほかニュースリリース)
梅田 どんな街?
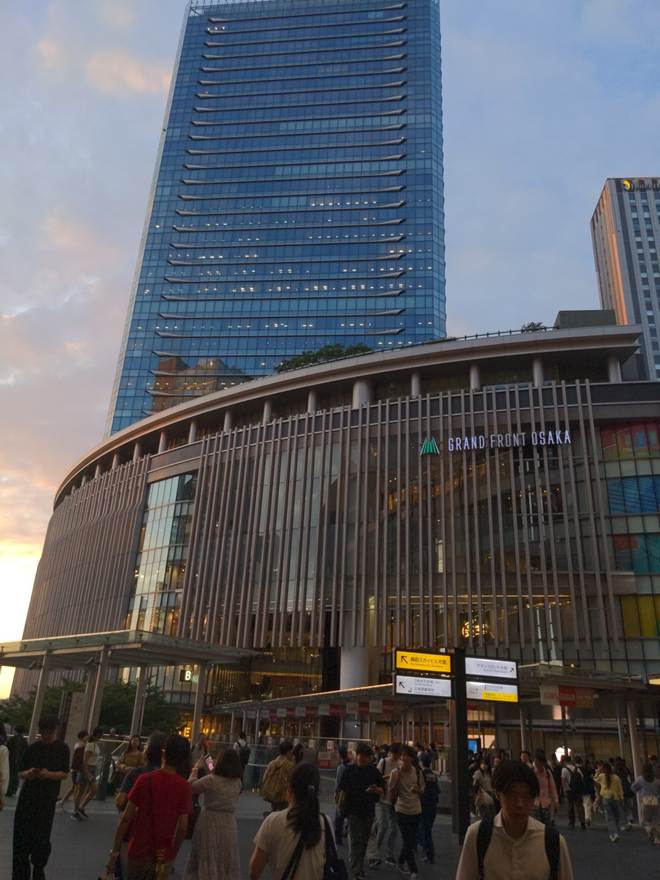
大阪駅・梅田駅の一帯は、大阪市が「1日約231万人が行きかう西日本最大のターミナルエリア」と呼ぶ場所だ。JR西日本の大阪駅だけで1日平均375,503人が乗車し、同社1位。ここに阪急・阪神・Osaka Metroの梅田各駅が重なる。
大阪市の資料は土地利用を地域ごとに書き分けており、街の性格がよく分かる。
- うめきた・西梅田・ダイヤモンドシティ地域:運輸通信施設、販売商業施設、業務施設、宿泊施設で構成
- 東梅田地域:「飲食店が集積し大阪有数の歓楽街を形成」
- 緑地:「JR大阪駅を中心に北側と西側には都市公園が存在するものの、東側にはほとんど都市公園は存在しない.pdf)」
オフィスの中心軸は梅田から南へ伸びる御堂筋線沿いにある。日本不動産研究所と三鬼商事が「大阪ビジネス地区」と呼ぶのは、梅田、南森町、淀屋橋・本町、船場、心斎橋・難波、新大阪の主要6地区だ。淀屋橋と本町では、ともに約21万人が乗り降りする。
人も集まっている。住民基本台帳人口移動報告の2025年結果では、大阪市の転入超過は9,841人。20〜24歳が13,018人の転入超過で突出し、30〜34歳は2,322人の転出超過。若い人が入ってきて、家庭を持つ頃に周辺へ出ていく。都心に若手の受け皿が要る街だ。
グラングリーン大阪は、何を建てたのか
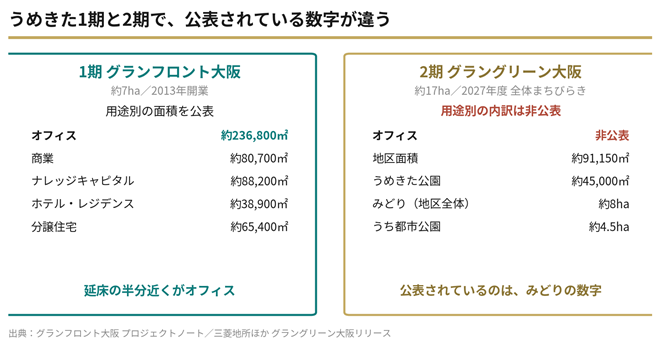
1期=グランフロント大阪(約7ha、2013年開業)は、公式サイトが用途別の面積を明記している。
- オフィス:約236,800㎡
- 商業:約80,700㎡
- ナレッジキャピタル:約88,200㎡
- ホテル・サービスレジデンス:約38,900㎡(ホテル215室・サービスレジデンス57室)
- 分譲住宅:約65,400㎡(525戸)
延床の半分近くがオフィスである。2013年の梅田は、オフィスを建てる場所だった。
対して2期=グラングリーン大阪(うめきた地区約24haのうち、先行開発区域約7haを除いた区域)は、公表されている計画概要に用途別の内訳がない。オフィス床が何㎡あるのかは、公表されていない。代わりに大きく出ているのは、緑化の数字だ。
- 地区面積:約91,150㎡
- うめきた公園:約45,000㎡
- 地区全体で確保する緑地:約8ha、うち都市公園約4.5ha
- 南館 延床:約314,250㎡/北館 延床:約64,200㎡
- 2026年11月20日:うめきたの森(約0.9ha)開園。全体の約9割が開業
オフィスとして公表されているのは入居企業のフロアだけだ。クボタがパークタワー15〜19階、電通が20〜21階、コクヨが14階(1,260.25坪)。基準階の貸室面積は約1,250坪なので、公表分は合計8フロアだ。
1期は「オフィスを何㎡建てたか」を公表し、2期は「緑地を何ha確保したか」を公表している。街として掲げるものが変わった。しかもこの供給はすでに市場へ出ており、パークタワー(西棟)の募集状況は「現在募集フロアはございません」だ。2期の床は2024年から2025年にかけて供給済みで、この先に控えているものがない。
駅前に建っているのは、オフィスではない
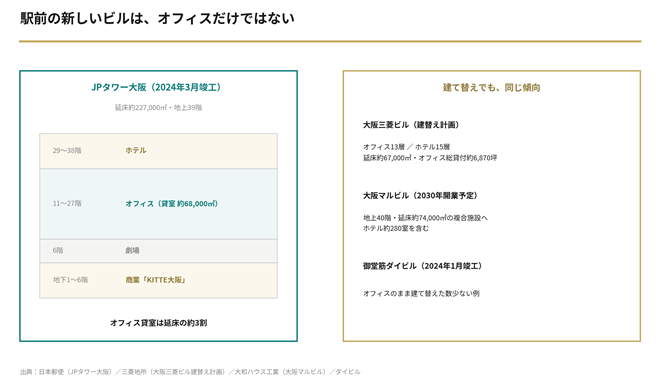
同じことは梅田の他の再開発でも起きている。数字がはっきりしているのが、大阪駅西口のJPタワー大阪だ。2024年3月竣工、地上39階。
- 延床面積:約227,000㎡
- 事務所貸室面積:約68,000㎡(約20,570坪)
- 商業施設貸室面積:約16,000㎡(約4,840坪)
- 階構成:29〜38階ホテル/11〜27階オフィス/6階劇場/地下1〜6階 商業「KITTE大阪」
延床22.7万㎡のうち、オフィスとして貸すのは6.8万㎡。貸室ベースでは約3割である。
建て替え案件も同じ傾向だ。
- 大阪マルビル(1976年開業):地上40階・延床約74,000㎡の複合施設へ。ホテル約280室を含む。2025年冬着工、2030年開業予定
- 大阪三菱ビル建替え計画(北区堂島浜):地上32階のうちオフィスは3〜15階の13層、ホテルは17〜31階の15層。延床約67,000㎡、オフィス総貸付約6,870坪
- 御堂筋ダイビル(2020年閉館):2024年1月竣工、地上20階・延床20,275.57㎡。オフィスのまま建て替えた数少ない例
背景には需要がある。来阪外国人旅行者は年1,463.9万人、外国人の延べ宿泊者数は年2,490万人泊。大阪府内の旅館・ホテルは1,503施設(2024年4月1日現在)。住宅も同じで、2025年度の新築分譲マンション供給は大阪市部だけで5,949戸、前年比27.3%増だ。古いオフィスビルが建て替わったあと、床がそのままオフィスに戻るとは限らない。大阪で空室の玉突きが続きにくい理由の1つが、ここにある。
2027年以降、新規供給の予定がない
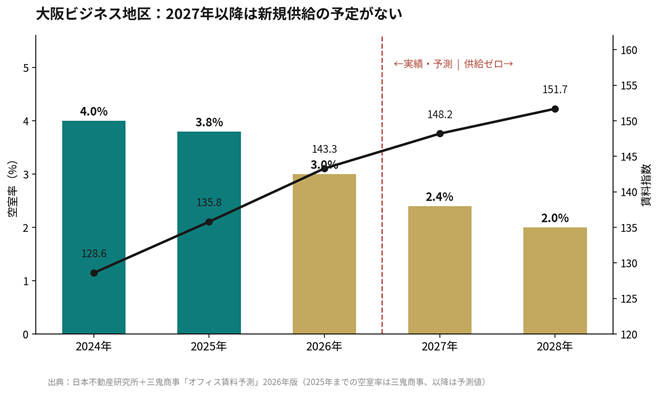
供給側の見通しは、公式資料が言い切っている。日本不動産研究所と三鬼商事が2026年4月に公表した予測の原文はこうだ。
2027年以降は新規供給の予定がないことから、空室率は低下が続き、2028年に2.0%まで低下し、賃料は前年比3%前後の上昇が続き、直近ボトムの2022年から約20%上昇する見通し。
- 空室率:2024年4.0% → 2025年3.8% → 2026年3.0% → 2027年2.4% → 2028年2.0%
- 賃料指数:2024年128.6 → 2025年135.8(+5.6%) → 2026年143.3(+5.5%) → 2027年148.2 → 2028年151.7
- ザイマックス総研の新規供給予測:大阪市の2026〜2029年の合計は1.8万坪、年平均0.5万坪。ストック300万坪に対する新規供給率は4年間で0.6%
- 日本不動産研究所の賃貸オフィスストック調査:大阪市の2026〜2028年の竣工予定は21万㎡(17棟)。同期間の都心5区は416万㎡(98棟)
年平均0.5万坪は、大阪市のオフィスストック297万坪に対して0.17%にあたる。待っていても、空きは出ない。空室率低下と賃料上昇の予測が公式に出ている以上、「もう少し様子を見よう」という判断は、そのまま借りる条件の悪化を意味する。
大阪市のオフィスストックは平均築年数36.8年。1981年以前に竣工したビルの比率は23%で、福岡市と並んで主要都市で最も高い。古いビルは多いが、市場に出る新しい床が増えるわけではない。
それでも、需要は増えている
供給が細るなかで、需要は逆を向いている。理由は日本不動産研究所の同じレポートに1行で書かれている。
2024年は過去最大規模の新規供給となったが、対象地域外にある自社ビルからの大型移転などの需要が大きく増加したため、空室率は4.0%とわずかに低下し
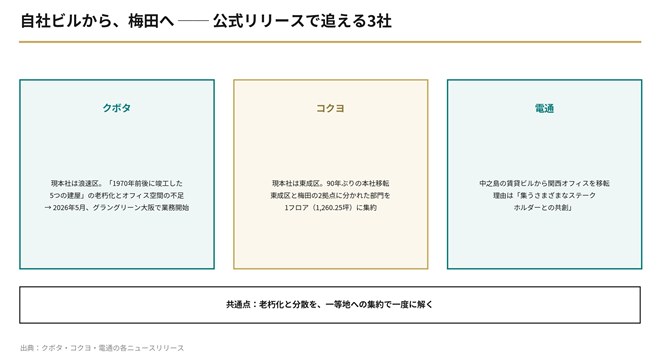
自社ビルから、梅田へ。動きは各社の公式リリースで追える。
クボタは2024年5月、本社をグラングリーン大阪へ移すと発表した。現本社は大阪市浪速区。リリースは「1970年前後に竣工した5つの建屋から構成され、老朽化が進行しています」と書き、「オフィス空間の不足」もあわせて挙げている。2026年5月7日から新本社で業務を開始した。
コクヨは2025年2月、90年ぶりの本社移転を発表した。現本社は大阪市東成区。狙いは「東成区の本社と梅田オフィスの2拠点に分かれていた一般管理部門と事業部門を1フロアに集約」すること。移転先は1,260.25坪、ほぼ1フロアだ。
電通は中之島フェスティバルタワー・ウエストから関西オフィスを移す。こちらは賃貸ビルからの移転で、理由に「グラングリーン大阪に集うさまざまなステークホルダーとの共創」を挙げている。
3社とも、老朽化と分散を一等地への集約で一度に解こうとしている。受け皿になる床は、公表されている限り埋まっている。JAM BASEにはすでに400社・約1,800人以上が集まっている。
大阪は「持っている」街
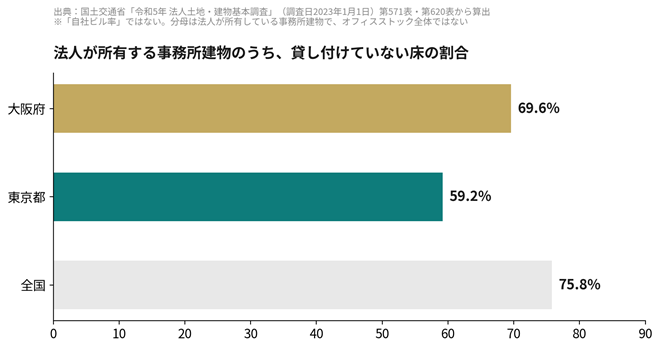
なぜ大阪は、東京のように空室が循環しないのか。統計で近いところまでは言える。
国土交通省の令和5年 法人土地・建物基本調査(調査日2023年1月1日)の統計表から、法人が所有する事務所建物の延べ床面積のうち、貸し付けていない床——つまり自分たちで使っている床——の割合を出すと、こうなる。
- 大阪府:69.6%(総延床39,254千㎡のうち貸付11,948千㎡)
- 東京都:59.2%(総延床85,386千㎡のうち貸付34,798千㎡)
- 全国:75.8%
ただし、これは「自社ビル率」ではない。分母は法人が所有している事務所建物であって、オフィスストック全体ではないし、賃借だけの企業は入っていない。だから「大阪の何%が自社ビル」という言い方はできない。言えるのは、法人が持っている事務所床を、大阪では東京より高い比率で自分たちが使っている、ということだけだ。
それでも方向は見える。持っている床が多い街では、企業が動いても市場に出る空室が生まれにくい。しかも前章のとおり、出ていったビルはホテルや住宅に変わる。東京なら大企業が移れば二次空室、三次空室と玉突きが続くが、大阪ではその連鎖が続きにくい。
不動産仲介の現場から聞く肌感覚は、これよりもっと極端だ。大阪は5割、東京は2割という水準で語られることが多い。ただしこの数字を裏付ける公開統計は見つけられなかったので、本稿では国交省の数字だけを置いておく。方向は同じで、程度は分からない。
出社率81.5%の街で、箱が足りない
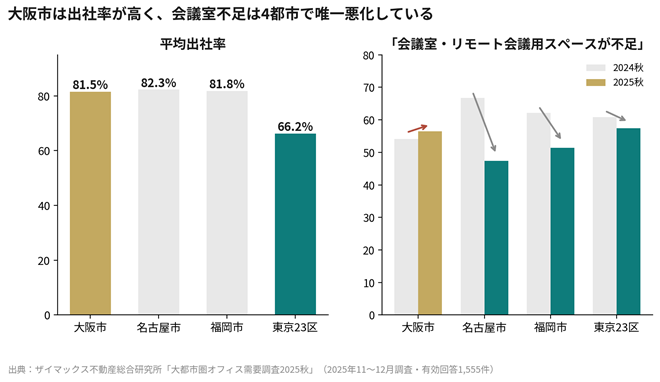
床が出てこない一方で、オフィスにかかる負荷は上がっている。ザイマックス総研の大都市圏オフィス需要調査2025秋(2025年11〜12月調査、有効回答1,555件)を大阪市で見ると、東京とは違う絵が出る。
- 大阪市の平均出社率:81.5%(東京23区66.2%、名古屋市82.3%、福岡市81.8%)
- 大阪市で「100%完全出社」の企業:34.0%(東京23区18.2%)
- 今後のオフィス面積:拡張したい17.6% > 縮小したい9.0%
- メインオフィスの課題「会議室やリモート会議用スペースなどが不足している」:54.1%(2024秋)→ 56.5%(2025秋)
会議室不足を課題に挙げる割合は、東京23区・名古屋市・福岡市では前年より下がったのに、大阪市だけが上がった。大阪はほぼ出社に戻り、人が毎日オフィスにいる。そのうえハイブリッドの会議は残るから、会議室が足りなくなる。面積は広げたいのに、広げる先の床が市場にない。出社しているのに箱が足りず、しかも移れない。これがいまの大阪の構図である。
なお、調査対象にはサテライトオフィスサービスの契約先が含まれるため、テレワーク関連の数値は一般企業全体より高めに出る可能性がある。出社率が高いという結論は補正の向きと逆なので、そのまま読んでよい。
移れないなら、直すしかない
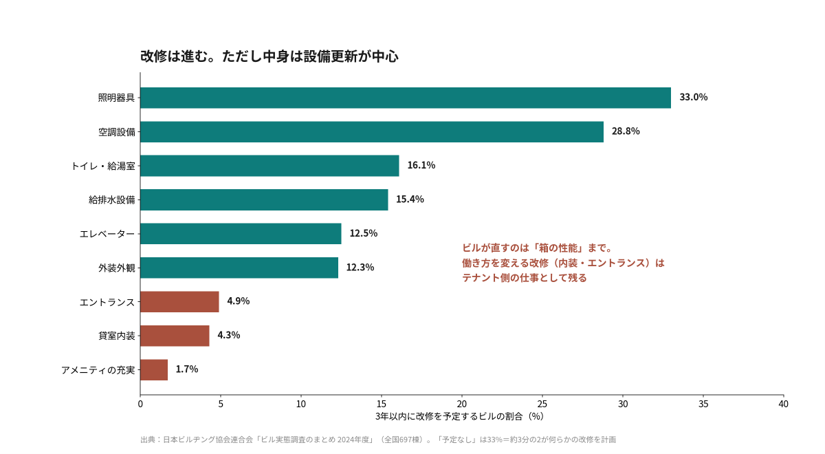
移転先の床は増えない。賃料は上がり続ける。それでもオフィスは手狭で、会議室が足りない。残るのは、いま使っている床を作り直すことだ。
日本ビルヂング協会連合会のビル実態調査2024年度(全国697棟)によると、3年以内の改修を「予定なし」と答えたビルは33%。裏返せば、約3分の2が何らかの改修を計画している。
- 照明器具 33.0%/空調設備 28.8%/トイレ・給湯室 16.1%/給排水設備 15.4%/エレベーター 12.5%/外装外観 12.3%
- 延床5万㎡以上のビルでは、照明器具47.9%、空調設備34.0%、省エネ改修18.1%
- 長期修繕計画を「計画通り」または「計画に基づき実施」:6割超
ただし、上位に並ぶのは照明・空調・給排水・エレベーターで、貸室内装は4.3%、エントランスは4.9%、アメニティの充実は1.7%にとどまる。ビルオーナー側の改修は設備更新が中心だ。ビルが直してくれるのは箱の性能までで、中の使い方を変えるのはテナント側の仕事になる。
そこにかかるコストも上がっている。建設物価調査会の建築費指数では、事務所(S造)の工事原価指数は2026年6月時点で143.8、前年同月比4.3%上昇。日本建設業連合会は、2021年1月と比べて建設資材物価が39%上昇したと公表している。待つほど、床も工事費も条件が悪くなる。動くなら早いほうがいい、という結論は、どの数字から入っても変わらない。
まとめ
大阪駅前では大規模な再開発が進んでいる。ただし増えているのは、緑地とホテルと住宅である。
1期はオフィス約236,800㎡を掲げ、2期は都市公園4.5haを掲げた。街としては良い変化だ。それでも、オフィスを探している企業から見れば、この10年で梅田は「借りる場所」から「借りにくい場所」に変わった。
企業がその場所を選ぶ理由は、賃料や面積の条件だけではない。「この場所にいる意味」を、社員と取引先の両方に示す行為でもある。だからこそクボタもコクヨも、老朽化した自社ビルを出て梅田へ集約した。
同じ判断を全社ができるわけではない。移れない会社にとっての「この場所にいる意味」は、いま使っている床をどう作り直すかで示すことになる。2027年以降に新しい供給がない街では、それが例外的な選択ではなく、標準的な選択になっていく。

この記事を書いた人

吉田 学
オフィスづくりの現場に12年。起業直後のマンションの一室から4,000坪超の本社移転まで、100件を超えるプロジェクトで経営者や総務・人事の方々と対話してきました。その経験を物差しに、公開情報から企業の「場づくり」の意図を読み解きます。
参考資料
市況データ
- 大阪ビジネス地区 オフィスマーケットデータ|三鬼商事
- 東京・大阪・名古屋のオフィス市場動向に関する予測推計の結果概要(2026年版)|日本不動産研究所
- オフィス新規供給量2026|ザイマックス不動産総合研究所
- オフィスピラミッド2026|ザイマックス不動産総合研究所
- 全国賃貸オフィスストック調査(2026年1月現在)|日本不動産研究所
- 大都市圏オフィス需要調査2025秋|ザイマックス不動産総合研究所
- 令和5年 法人土地・建物基本調査 結果の概要|国土交通省
- ビル実態調査のまとめ 2024年度|日本ビルヂング協会連合会
- 建設物価 建築費指数 2026年6月分|建設物価調査会
- 建設資材高騰・労務費の上昇等の現状[総括版]|日本建設業連合会
- 近畿圏 新築分譲マンション市場動向 2025年度|不動産経済研究所
うめきた・梅田の再開発
- グラングリーン大阪 うめきた公園「うめきたの森」11月20日開園|三菱地所ほか
- グラングリーン大阪 先行まちびらき(2024年9月6日)|三菱地所ほか
- プロジェクトノート(用途別面積)|グランフロント大阪
- うめきたプロジェクト|大阪市
- うめきた2期地区の開発の概要について|大阪市.pdf)
- JPタワー大阪/KITTE大阪|日本郵便
- 大阪マルビル建替計画|大和ハウス工業
- 大阪三菱ビル建替え計画|三菱地所
- 御堂筋ダイビル竣工|ダイビル
- グラングリーン大阪 パークタワー 物件概要|三菱地所リアルエステートサービス
企業の移転
- 本社をうめきた2期地区 グラングリーン大阪に移転(2024年5月22日)|クボタ
- 新本社への移転のお知らせ(2026年5月1日)|クボタ
- 2026年4月、90年ぶりの本社移転が決定|コクヨ
- 90年ぶりに移転する大阪本社の概要決定|コクヨ
- 2026年夏に関西オフィスを「グラングリーン大阪」に移転|電通
街・人口・観光
- データで見るJR西日本2025|JR西日本
- 駅別乗降人員(2024年)|阪急電鉄
- 路線別駅別乗降人員|Osaka Metro
- 住民基本台帳人口移動報告 2025年結果|総務省統計局
- 大阪観光データハブ|大阪観光局
- 令和5年 法人土地・建物基本調査 統計表|e-Stat
- 住民基本台帳人口移動報告 2025年結果 表8-3|e-Stat
- 令和6年度大阪府宿泊実態に関する調査(速報)|大阪府
シリーズ過去記事
- 企業の本社が「長野」へ集まり始めた なぜ長野?魅力と本社誘致で予想される効果は?|そしきLab
- 札幌駅前に「東京ドーム6個分」の新オフィス なぜ札幌?「大札新」の狙いと、AI時代の拠点進出で予想される効果は?|そしきLab
組織力の強化や組織文化が根付くオフィス作りをお考えなら、ウチダシステムズにご相談ください。
企画コンサルティングから設計、構築、運用までトータルな製品・サービス・システムをご提供しています。お客様の課題に寄り添った提案が得意です。